PKV Beitragserhöhung 2027
Bei einer PKV-Beitragserhöhung 2027 können Sie zuerst einen internen Tarifwechsel bei Ihrem bisherigen Versicherer prüfen lassen. Wir vergleichen Beitrag, Selbstbehalt und Leistungen, damit Sie eine mögliche Entlastung und die Folgen eines Wechsels nachvollziehen können.
- Beim bisherigen Versicherer bleiben
- Erworbene Rechte und Alterungsrückstellungen anrechnen lassen
- Leistungsunterschiede und mögliche Eigenkosten erkennen
Meine Tarifoptionen prüfen lassen
Unverbindlich anfragen · Persönliche Beratung · Sie entscheiden über einen Wechsel
Über mögliche Kosten einer beauftragten Tarifoptimierung informieren wir Sie vor der Beauftragung.
Ihr Erhöhungsschreiben ist der Ausgangspunkt
Sie haben bereits eine PKV-Beitragserhöhung für 2027 erhalten? Halten Sie drei Angaben bereit:
- Ihren Versicherer und die genaue Tarifbezeichnung
- Den bisherigen und den neuen Monatsbeitrag je Vertragsbaustein
- Das Datum, ab dem der neue Beitrag gelten soll
Auch ohne neues Erhöhungsschreiben können Sie Ihre Tarifmöglichkeiten prüfen lassen. Für einen internen Tarifwechsel müssen Sie keine Beitragserhöhung abwarten.
Ihre PKV prüfen – mit einem persönlichen Ansprechpartner
Ferdinand Steiner kennt die private Krankenversicherung aus seiner langjährigen Tätigkeit bei einem großen deutschen Versicherer. Heute unterstützt er Privatversicherte als unabhängiger Versicherungsmakler dabei, Möglichkeiten eines internen Tarifwechsels zu erkennen.
- Beitrag und Selbstbehalt gemeinsam vergleichen
- Wichtige Leistungen und Unterschiede sichtbar machen
- Nächste Schritte verständlich besprechen
Meine Tarifoptionen prüfen lassen
Persönliche Beratung · Auf Ihren Vertrag bezogen · Unverbindliche Anfrage
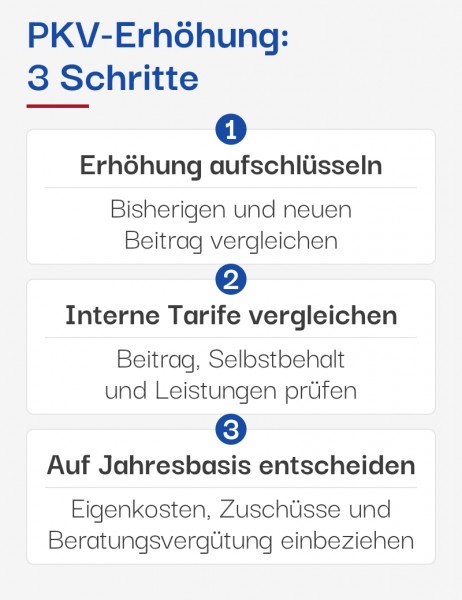
PKV-Beitragserhöhung 2027: Ihre Orientierung
Was Sie nach einer PKV-Beitragserhöhung zuerst tun können
Prüfen Sie zunächst Ihren bestehenden Vertrag und interne Tarifalternativen. So lässt sich eine mögliche Entlastung mit den Folgen für Ihren Versicherungsschutz vergleichen.
- Erhöhung aufschlüsseln: Vergleichen Sie die bisherigen und neuen Beiträge je Vertragsbaustein. Betrachten Sie die Pflegepflichtversicherung getrennt.
- Interne Tarife vergleichen: Lassen Sie sich Beitrag, Selbstbehalt sowie Mehr- und Minderleistungen beim bisherigen Versicherer gegenüberstellen.
- Auf Jahresbasis entscheiden: Beziehen Sie mögliche Eigenkosten, Zuschüsse und eine vereinbarte Beratungsvergütung ein.
Wie hoch fällt meine PKV-Beitragserhöhung 2027 aus?
Die Höhe Ihrer PKV-Beitragserhöhung 2027 ergibt sich aus der Differenz zwischen bisherigem und neuem Monatsbeitrag in Ihrem Schreiben zur Beitragserhöhung. Vergleichen Sie in Ihrem Schreiben den bisherigen und den neuen Beitrag jedes Bausteins. Die private Pflegepflichtversicherung kann sich unabhängig von der Krankheitskostenversicherung verändern.
Wie stark darf die PKV den Beitrag erhöhen?
Eine feste prozentuale Obergrenze für eine PKV-Beitragserhöhung gibt es nicht. Der Versicherer darf erst anpassen, wenn die Leistungsausgaben eines Tarifs um mehr als 10 Prozent – vertraglich oft schon 5 Prozent – oder die Sterbewahrscheinlichkeiten um mehr als 5 Prozent von der Kalkulation abweichen und ein unabhängiger Treuhänder zustimmt. Diese Schwellenwerte lösen die Anpassung aus, begrenzen aber nicht ihre Höhe. Für den 1. Januar 2027 erwartet der PKV-Verband bei den Betroffenen durchschnittlich 13,4 Prozent: 11,4 Prozent bei Beihilfeberechtigten und 15,3 Prozent bei allen anderen (Stand 16.10.2026, ohne unterjährige Anpassungen).
Ihre Rechnung:
- Monatlicher Mehrbeitrag = neuer Beitrag minus bisheriger Beitrag
- Prozentuale Veränderung = monatlicher Mehrbeitrag geteilt durch bisherigen Beitrag, mal 100
- Mehrbeitrag für zwölf volle Monate = monatlicher Mehrbeitrag mal 12
Rechenbeispiel: Steigt ein Monatsbeitrag von 600 auf 690 Euro, sind das 90 Euro beziehungsweise 15 % mehr pro Monat. Bei zwölf vollen Monaten beträgt der Mehrbeitrag 1.080 Euro. Wird die Anpassung erst zum 1. April wirksam, sind es in diesem Kalenderjahr neun Monate beziehungsweise 810 Euro. Diese Beispielrechnung zeigt den Beitragsunterschied, nicht Ihre gesamte Eigenbelastung.
Verwenden Sie jeweils dieselben Bausteine und dieselbe Bezugsgröße. Arbeitgeberzuschuss, Selbstbehalt und steuerliche Auswirkungen beeinflussen Ihre tatsächliche Belastung zusätzlich. Der Marktdurchschnitt zeigt nicht, wie hoch Ihre persönliche Anpassung ausfällt.
Selbstbehalt anpassen – aber richtig
Eine Erhöhung des Selbstbehalts kann den Monatsbeitrag senken. Entscheidend ist die Jahresrechnung: Stellen Sie der Beitragsentlastung über zwölf Monate die mögliche zusätzliche Eigenbeteiligung gegenüber. Beispiel: 40 Euro weniger Monatsbeitrag ergeben 480 Euro jährliche Entlastung vor Zuschüssen und Steuern. Steigt zugleich die mögliche Eigenbeteiligung um 600 Euro pro Jahr, kann der Vorteil im Leistungsfall vollständig entfallen. Prüfen Sie außerdem Arbeitgeberzuschuss, steuerliche Effekte und die Bedingungen einer späteren Rückkehr zu einem niedrigeren Selbstbehalt.
Welche Versicherer erhöhen 2027 die PKV-Beiträge?
Für 2027 liegen bereits Anpassungsmeldungen und Beitragsgarantien einzelner Versicherer vor. Die folgende Auswahl zeigt, welche Tarife und Versichertengruppen die Angaben betreffen. Sie ist keine vollständige Liste sämtlicher Anpassungen.
Für Ihren nächsten Schritt ist entscheidend, was Ihr Versicherer zu Ihrem Tarif mitteilt. Wählen Sie anschließend Ihre Gesellschaft und informieren Sie sich über die Möglichkeiten eines internen Tarifwechsels.
Marktentwicklung und Ursachen der PKV-Beitragsanpassung 2027
Bestätigte Meldungen und Garantien
Stand der Auswahl: 05.10.2026. Barmenia ergänzt am 18.10.2026.
| Versicherer | Geltungsbereich | Gemeldeter Stand für 2027 | Einordnung für Ihren Vertrag |
|---|---|---|---|
| ARAG | Erwachsene im Neugeschäft | Ab 2027-01-01: MedExtra durchschnittlich +3–5 %; MedBest durchschnittlich +9–11 %; K-Unisex stabil. | Nicht auf Bestandskunden oder andere Altersgruppen übertragen. |
| Barmenia-Tarifwechsel | Ausgewählte einsA-Tarife im Neugeschäft; Eintrittsalter 55, ohne gesetzlichen 10-%-Zuschlag | Höhere Neugeschäftsbeiträge in ausgewählten einsA-Tarifen ab 01.01.2027. | Die Beispiele sind keine Erhöhungssätze für Ihren bestehenden Vertrag. Maßgeblich ist Ihr persönlicher Brief. |
| SIGNAL IDUNA | Anpassungsrunde und ausgewählte Tarife | Anpassungsrunde 2027 angekündigt; ausgewählte Tarife stabil. Kein allgemeiner Prozentsatz für 2027 belegt. | Kundenanschreiben sind für November angekündigt. |
| INTER | QualiMed: bisherige Selbstbehalt-Stufen und neue Stufe mit 2.400 Euro | Bisherige Stufen werden zum 2027-01-01 angepasst. Neue 2.400-Euro-Stufe mindestens bis 2027-12-31 stabil. | Daraus ergibt sich kein Erhöhungssatz für Ihren Vertrag. |
| BBKK und UKV | Ausdrücklich aufgeführte Tarife und Tarifstufen | Beitragsgarantien bis 2027-12-31. | Listen für Neugeschäft und Bestand getrennt mit Ihrem Tarif abgleichen. |
Die verlinkten Versicherernamen führen zu unseren Informationen zum internen Tarifwechsel.
Frühe Einschätzung zur DKV
Quellenprüfung: 16.10.2026.
Für die DKV prognostiziert der Tarifwechsel-Spezialist hc consulting vorläufig durchschnittlich rund 5 % Beitragserhöhung 2027. Das ist eine Einschätzung des Anbieters, keine bestätigte DKV-Angabe für Ihren Tarif. Die Quelle unterscheidet die Prüfung der Krankenversicherungstarife zum 2027-04-01 von der Pflegepflichtversicherung zum 2027-01-01; die 5-%-Schätzung ist nicht als Pflege-Prognose ausgewiesen.
Wählen Sie unten Ihren Versicherer und vergleichen Sie die Angaben mit Ihrem Tarif. Liegt Ihnen bereits eine Erhöhung vor, prüfen Sie anschließend die internen Tarifalternativen. Entscheidend sind Ihr möglicher Beitrag, die Leistungen und der Selbstbehalt im konkreten Vergleich.
Neugeschäft, Bestand und Beitragsgarantie: Diese Unterschiede sind wichtig
Eine Neugeschäftstabelle beschreibt Beiträge für neu abgeschlossene Verträge. Sie beziffert nicht automatisch die Veränderung eines bestehenden Vertrags. Eine Beitragsgarantie gilt nur für die genannten Tarife, Personengruppen und Zeiträume.
Notieren Sie daher neben dem Versicherer auch Tarifkürzel, Selbstbehalt, Tarifgeneration und Wirksamkeitsdatum. So vermeiden Sie, dass Sie eine Meldung zu einer anderen Tarifstufe auf Ihren Vertrag übertragen.
PKV-Beitragserhöhung ab 55: Welche Möglichkeiten bleiben?
Auch ältere Versicherte können interne Tarifalternativen prüfen lassen. Das Tarifwechselrecht nach § 204 VVG setzt keine allgemeine Altersgrenze von 55 Jahren voraus und garantiert keinen bestimmten günstigeren Tarif.
Gerade bei langjährig bestehenden Verträgen sollten Sie die erworbenen Rechte, Alterungsrückstellungen und den gewohnten Leistungsumfang sorgfältig vergleichen. Ein Wechsel zu einem anderen Versicherer kann wegen Gesundheitsprüfung und Übertragungsregeln zusätzliche Nachteile haben. Eine Rückkehr in die GKV lässt sich aus einer Beitragserhöhung allein nicht ableiten.
Mehr zum Tarifwechsel im Alter: PKV-Tarifwechsel
Wenn der PKV-Beitrag dauerhaft schwer tragbar bleibt
Standardtarif: Zugang und Tarifhistorie prüfen
Der Standardtarif steht nur bestimmten langjährig Versicherten mit entsprechendem Altvertrag offen. Ab 55 gelten zusätzliche Voraussetzungen; das Alter allein genügt nicht. Auch frühere Tarifwechsel können für den Zugang entscheidend sein. Mehr zum Standardtarif: Standardtarif PKV.
Basistarif: Leistungen und tatsächliche Entlastung vergleichen
Für Bestandskunden ab 55 kann der Basistarif des bisherigen Versicherers eine weitere Möglichkeit sein. Bei sozialrechtlicher Hilfebedürftigkeit gelten besondere Entlastungsregeln. Beide Tarife bieten Leistungen, die mit denen der gesetzlichen Krankenversicherung vergleichbar sind. Vergleichen Sie Beitrag und Leistungen sowie die Folgen einer späteren Rückkehr; der Basistarif ist nicht automatisch günstiger als eine reguläre interne Tarifalternative.
Kann ich der PKV-Beitragserhöhung widersprechen?
Ein Widerspruch allein stoppt eine PKV-Beitragserhöhung nicht. Unwirksam kann eine Erhöhung aber sein, wenn die Mitteilung die maßgeblichen Gründe nicht nennt oder die gesetzlichen Voraussetzungen fehlen; das lässt sich rechtlich prüfen.
Die Begründung und die rechtlichen Voraussetzungen einer PKV-Beitragsanpassung können individuell geprüft werden. Ob eine Erhöhung rechtlich wirksam ist und Ansprüche bestehen, hängt vom konkreten Vertrag, den Schreiben, dem zeitlichen Ablauf und weiteren Umständen ab.
Eine Nachfrage oder ein Widerspruch führt nicht automatisch dazu, dass die Erhöhung entfällt oder Zahlungen ausgesetzt werden dürfen. Pauschale Rückzahlungszusagen für mehrere Jahre wären deshalb nicht verlässlich. Bei Zweifeln ist eine rechtliche Einzelfallprüfung sinnvoll.
Davon zu unterscheiden sind das besondere Kündigungsrecht bei einer Erhöhung nach § 205 Abs. 4 VVG und der interne Tarifwechsel nach § 204 VVG. Für eine substitutive Krankenversicherung müssen Sie bei Kündigung außerdem die Anforderungen an eine lückenlose Anschlussversicherung beachten.
§ 203 VVG: Prämienanpassung und Mitteilung
Historischer Tarifwechselfall mit Beitragsstand 2026
| PKV-Tarifwechsel Beispiel: Werner K. aus München, 69 Jahre, Debeka versichert seit 1973 | |
| Debeka Monatsbeitrag neu ab 01.01.2026 | 647 EUR |
|
Debeka Monatsbeitrag nach Beitragsoptimierung |
493 EUR |
| Beitragsersparnis im Monat | 154 EUR |
Ihr nächster Schritt bei einer PKV-Beitragserhöhung 2027
Ihre Beitragserhöhung ist der Anlass – eine fundierte interne Tarifprüfung ist der nächste Schritt. Vergleichen Sie, welche Tarife Ihr bisheriger Versicherer anbietet, wie sich Ihr Monatsbeitrag verändert und welche Leistungen oder Eigenanteile betroffen sind. So entscheiden Sie auf einer klaren Grundlage, statt vorschnell den Versicherer zu wechseln.
So kommen Sie zu einer Entscheidung
- Anfrage stellen: Beschreiben Sie kurz Ihre Situation und nennen Sie Ihren Versicherer.
- Vergleich vorbereiten: Wir klären mit Ihnen, welche Vertragsangaben und Unterlagen für die Prüfung benötigt werden.
- Möglichkeiten besprechen: Sie vergleichen Beitrag, Selbstbehalt und wichtige Leistungsunterschiede. Sie entscheiden, ob Sie einen Wechsel wünschen.
Die erste Kontaktaufnahme ist unverbindlich. Über mögliche Kosten einer beauftragten Tarifoptimierung informieren wir Sie vor der Beauftragung.
Diese Unterlagen helfen bei Ihrer PKV-Prüfung
Halten Sie für die Beratung die genaue Tarifbezeichnung, den aktuellen Versicherungsschein, das Schreiben zur Beitragserhöhung und die Angaben zum Selbstbehalt bereit. Notieren Sie außerdem, welche Leistungen Ihnen besonders wichtig sind und ob ein Arbeitgeberzuschuss oder Beihilfe besteht.
Für Ihre erste Anfrage genügen Ihr Versicherer, die Tarifbezeichnung und eine kurze Beschreibung Ihres Anliegens. Welche weiteren Unterlagen wir für den Vergleich benötigen und über welchen Weg Sie diese übermitteln können, klären wir anschließend mit Ihnen. Sie müssen nicht schon beim ersten Kontakt Ihre gesamten Versicherungsunterlagen zusammentragen.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Welche Angaben sind bei der Beitragsprüfung entscheidend?
Prüfen Sie zunächst Versicherer, Tarifkürzel, Tarifgeneration, Selbstbehalt und versicherte Bausteine. Stellen Sie bisherigen und neuen Beitrag auf derselben Grundlage gegenüber. Bewahren Sie auch das Datum des Zugangs der Mitteilung auf.
Ihr Eintrittsalter und die bei Abschluss vereinbarten Bedingungen gehören zur Vertragsgrundlage. Eine spätere Erkrankung führt im bestehenden Vertrag nicht allein deshalb zu einem individuellen neuen Risikozuschlag. Eine tarifbezogene Beitragsanpassung kann dennoch zulässig sein.
Bei Fragen zur Rechtmäßigkeit sollte das konkrete Schreiben rechtlich geprüft werden. Für den Vergleich von Tarifmöglichkeiten können Sie eine Erstberatung vereinbaren.
Welche Rahmenwerte sind für Angestellte 2027 wichtig?
Für Angestellte sind neben dem PKV-Beitrag die Jahresarbeitsentgeltgrenze, die Beitragsbemessungsgrenze und der mögliche Arbeitgeberzuschuss relevant. Diese Größen haben unterschiedliche Aufgaben und werden jährlich festgelegt.
Das Bundeskabinett hat für 2027 eine allgemeine Versicherungspflichtgrenze von 84.150 € jährlich und eine Beitragsbemessungsgrenze der Krankenversicherung von 76.500 € jährlich beschlossen. Die Zustimmung des Bundesrats steht noch aus. Ein niedrigerer Tarifbeitrag führt bei Arbeitgeberbeteiligung nicht in gleicher Höhe zu einer Entlastung Ihres eigenen Anteils; auch ein höherer Selbstbehalt muss in die Entscheidung einfließen.
Für Beihilfeberechtigte gelten andere Zusammenhänge. Weitere Informationen finden Sie unter private Krankenversicherung für Beamte.
Warum lohnt sich der Blick auf bestehende PKV-Verträge?
Ein PKV-Vertrag, der vor vielen Jahren gut zu Ihnen passte, muss heute nicht mehr die beste Kombination aus Beitrag und Leistungen bieten. Gerade bei langjährig Privatversicherten kann ein interner Tarifvergleich wertvoll sein.
Wir prüfen, welche Alternativen Ihr bisheriger Versicherer für Ihren Vertrag anbietet und wie sich Beitrag, Selbstbehalt und Leistungsumfang unterscheiden. Die erworbenen Rechte und Alterungsrückstellungen werden beim internen Tarifwechsel nach § 204 VVG angerechnet.
Das Ergebnis ist eine verständliche Entscheidungsgrundlage: Welche Lösung passt zu Ihren Leistungswünschen und welche Kosten können im Leistungsfall zusätzlich entstehen? So bleiben die Vorteile Ihres bisherigen Versicherungsschutzes im Blick, ohne an einem möglicherweise unpassenden Tarif festzuhalten.
Woran Sie eine passende Tarifalternative erkennen
Eine PKV-Beitragserhöhung für 2027 bedeutet nicht, dass Sie Ihren bisherigen Versicherungsschutz aufgeben müssen. Der erste sinnvolle Schritt ist häufig, Ihren bestehenden Vertrag mit internen Tarifalternativen derselben Gesellschaft zu vergleichen. Denn Beitrag und Leistungsumfang können sich zwischen den verfügbaren Tarifen deutlich unterscheiden.
Drei Fragen sind dabei entscheidend: Wie verändert sich Ihr Monatsbeitrag? Welche Leistungen bleiben erhalten oder entfallen? Wie hoch kann Ihre Eigenbelastung durch den Selbstbehalt ausfallen? Wir helfen Ihnen, die Antworten für Ihren Vertrag nachvollziehbar gegenüberzustellen.
Pflegepflichtversicherung getrennt betrachten
Vergleichen Sie die Pflegepflichtversicherung gesondert mit dem Vorjahr. Sie erfüllt einen anderen Zweck als ergänzende Pflegezusatzversicherungen. Eine Zusatzversicherung ersetzt die Pflichtversicherung nicht und verursacht einen eigenen Beitrag.
Interner PKV-Tarifwechsel: Voraussetzungen und Grenzen
Das Tarifwechselrecht nach § 204 VVG besteht während des Versicherungsverhältnisses. Sie müssen dafür nicht erst eine bestimmte Vertragsdauer erreichen oder eine Beitragserhöhung abwarten.
Der Anspruch betrifft andere Tarife mit gleichartigem Versicherungsschutz unter Anrechnung der erworbenen Rechte und Alterungsrückstellung. Für höhere oder umfassendere Leistungen kann der Versicherer zusätzliche Bedingungen vorsehen. Eine bestimmte Ersparnis oder ein stets zum nächsten Monat umsetzbarer Wechsel lässt sich daraus nicht pauschal ableiten.
Klären Sie vor der Änderung die verfügbaren Tarife, sämtliche Leistungsunterschiede, gegebenenfalls erforderliche Angaben zu Mehrleistungen und den verbindlichen Beginn. Weitere Informationen: § 204 VVG.
Vorerkrankungen und Mehrleistungen beim internen Tarifwechsel
Besonders wichtig bei Vorerkrankungen: Ein interner Tarifwechsel ist kein vollständiger Neuabschluss bei einem fremden Versicherer. Bei einem Wechsel in einen Tarif mit höheren oder umfassenderen Leistungen können für diese Mehrleistungen nach § 204 VVG zusätzliche Bedingungen gelten. Lassen Sie sich Mehrleistungen und mögliche Zuschläge oder Ausschlüsse daher ausdrücklich aufzeigen.
Hier lesen Sie weitere wichtige Details zum Thema: PKV Tarifwechsel
Interner Tarifwechsel: beim bisherigen Versicherer bleiben
Prüfen Sie zuerst, welche Tarife mit gleichartigem Schutz verfügbar sind und wie die erworbenen Rechte angerechnet werden. Lassen Sie Mehr- und Minderleistungen sowie eine mögliche Änderung des Selbstbehalts einzeln erläutern.
Anbieterwechsel: neuen Vertrag vollständig vergleichen
Bei einem anderen Versicherer kommen unter anderem Gesundheitsprüfung, mögliche Zuschläge und die Übertragung von Alterungsrückstellungen hinzu. Ein günstigerer Anfangsbeitrag allein genügt nicht als Entscheidungsgrundlage.
Wechsel zu einem neuen PKV-Anbieter
Wenn Ihr PKV-Beitrag 2027 steigt, liegt der Gedanke an einen neuen Versicherer nahe. Gerade bei langjährig bestehenden Verträgen lohnt sich jedoch zuerst ein interner Tarifvergleich. Ein externer Wechsel kann sinnvoll sein, wenn der neue Versicherungsschutz nach sorgfältigem Leistungs- und Kostenvergleich besser zu Ihrer Situation passt. Wir helfen Ihnen, beide Wege zu beurteilen.
Vor einem Wechsel des Versicherers müssen insbesondere diese Punkte geklärt sein:
- Erneute Prüfung der Gesundheit bei Wechsel des Versicherers
- Vorerkrankungen können zu Risikoaufschlägen, Leistungsausschlüssen oder einer Ablehnung führen
- Alterungsrückstellungen können je nach Vertragsbeginn und Versicherungsumfang nur in gesetzlich bestimmtem Umfang übertragen werden
- Abweichungen bei den Vertragsbedingungen und beim Versicherungsumfang
Prüfen Sie deshalb zunächst interne Alternativen. Klären Sie vor einer Kündigung die verbindliche Annahme und den lückenlosen Schutz beim neuen Versicherer.
Tarif wechseln statt kündigen!
Gerade bei langjährig privat versicherten Kunden sollte unbedingt zunächst ein PKV Tarifwechsel innerhalb der bestehenden privaten Krankenversicherung geprüft werden. Gerade innerhalb der Gesellschaft bieten sich viele interessante Tarifalternativen mit vergleichbaren und teilweise sogar besseren Leistungen.
Historischer Tarifoptimierungsfall
| Tarifoptimierung Beispiel: Thomas F. aus Kempten, 62 Jahre, DKV | |
| Monatsbeitrag vor PKV Tarifwechsel | 672 EUR |
| Monatsbeitrag nach PKV Tarifwechsel | 437 EUR |
| monatliche Beitragsersparnis | 235 EUR |
Kundenstimme zur Beitragsanpassung 2026
„Meine private Krankenversicherung nimmt eine PKV Beitragserhöhung für 2026 vor. Die Beiträge werden deutlich erhöht. Aufgrund meines fortgeschrittenen Alters, Rückstellungen und Vorerkrankungen kommt ein Wechsel der PKV nicht in Frage. Der interne Tarifwechsel gem. § 204 VVG war DIE Lösung!“
Daniel G. aus Friedberg bei Augsburg
Unsere Experten stehen Ihnen mit Rat und Tat zur Seite, wenn ein Krankenversicherer wie Axa, Allianz oder Debeka eine Erhöhung der Beiträge vornimmt.
Wir prüfen die Voraussetzungen der BAP und, ob Ihnen eine bessere Option zur Verfügung steht – ganz gleich, ob beim gleichen Versicherungsunternehmen oder einem anderen Anbieter.
Gemeinsam ist es unser Ziel, dass wir Ihre Beiträge anpassen!
(Moritz Werkmeister, PKV Experte seit 2008)
Warum können die PKV-Beiträge 2027 steigen?
Für HanseMerkur-Versicherte erklärt unser Ratgeber zur HanseMerkur-Beitragserhöhung 2027 die veröffentlichten Tarifwerte und das persönliche Anpassungsschreiben.
Eine Beitragsanpassung kann notwendig werden, wenn sich die maßgeblichen Rechnungsgrundlagen eines Tarifs entsprechend den gesetzlichen und vertraglichen Voraussetzungen verändern. Zu prüfen sind insbesondere die erforderlichen gegenüber den kalkulierten Versicherungsleistungen und die Sterbewahrscheinlichkeiten. Bei einer Neukalkulation spielen weitere Rechnungsgrundlagen eine Rolle.
Wie wird der Beitrag der privaten Krankenversicherung berechnet?
Für den Vertrag sind unter anderem Eintrittsalter, vereinbarter Schutz und das bei Vertragsbeginn versicherte Risiko wichtig. Für eine spätere Beitragsanpassung kommt es auf die Entwicklung im maßgeblichen Tarifkollektiv an. Aus einer einzelnen Rechnung oder Ihrer persönlichen Leistungsfreiheit lässt sich die Anpassung deshalb nicht ableiten.
Der Versicherer muss die gesetzlichen Voraussetzungen beachten. Ein unabhängiger Treuhänder prüft die Prämienberechnung und muss der Anpassung zustimmen. Eine ausführliche Erklärung finden Sie im FinanzSchneiderei-Ratgeber zur Beitragsanpassung.
Welche Rolle haben Treuhänder und BaFin?
Der unabhängige Treuhänder prüft die Prämienberechnung einer PKV-Beitragsanpassung; die BaFin überwacht als Versicherungsaufsicht die aufsichtsrechtlichen Anforderungen.
Bei einer Krankenversicherung nach Art der Lebensversicherung dürfen Prämienänderungen erst nach der Zustimmung eines unabhängigen Treuhänders in Kraft gesetzt werden. Er prüft, ob die Berechnung den gesetzlichen Vorschriften entspricht. Dafür erhält er die erforderlichen technischen Unterlagen.
Die Versicherungsaufsicht überwacht die aufsichtsrechtlichen Anforderungen; § 157 VAG regelt unter anderem Anforderungen an Eignung und Unabhängigkeit des Treuhänders. BaFin und Treuhänder sind unterschiedliche Stellen.
Für die Frage, ob eine konkrete Anpassung wirksam ist, sind weitere Voraussetzungen zu beachten. Dazu gehört nach § 203 Abs. 5 VVG die Mitteilung der maßgeblichen Gründe.
§ 203 VVG: Prämienanpassung und Mitteilung
Historische Beispiele aus der Beratung: 2025 und 2026
Historische Einzelfälle; daraus lässt sich keine Ersparnis oder Beitragsanpassung für Ihren Vertrag im Jahr 2027 ableiten.
| Versicherer/Tarif | Beitrag 2025 | Beitrag 2026 | Veränderung € | Veränderung % |
|---|---|---|---|---|
| GesundheitVARIO 1600 (BBKK) | 371,58 € | 611,40 € | +239,82 € | +64,54 % |
| Compact PRIVAT Start 900A | 474,92 € | 523,07 € | +48,15 € | +10,14 % |
| Pflegepflicht (PVN) | 84,25 € | 97,44 € | +13,19 € | +15,66 % |
Diese veröffentlichten Beispiele beziehen sich auf historische Kundenverträge aus der Beitragsrunde 2025/2026. Sie veranschaulichen unterschiedliche Anpassungen einzelner Tarife, sind aber nicht repräsentativ. Sie erlauben keine Vorhersage für Ihre persönliche Beitragsanpassung 2027. Hintergründe zur BBKK-Beitragserhöhung 2026 finden Sie in unserem Ratgeber.
Häufige Fragen zur PKV-Beitragserhöhung 2027
Wann gilt meine Beitragserhöhung?
Das Wirksamkeitsdatum Ihrer PKV-Beitragserhöhung steht im persönlichen Schreiben zur Beitragserhöhung. Nach § 203 Abs. 5 VVG wird die Neufestsetzung grundsätzlich zu Beginn des zweiten Monats nach Mitteilung der Anpassung und der maßgeblichen Gründe wirksam. Nicht jede Anpassung beginnt am 1. Januar.
Wie stark steigt mein Beitrag 2027?
Die Höhe Ihrer PKV-Beitragserhöhung 2027 steht in Ihrem persönlichen Schreiben zur Beitragserhöhung und hängt von den betroffenen Vertragsbausteinen ab. Einzelne Anbieterinformationen oder Werte aus 2026 erlauben keine sichere Vorhersage für Ihren Vertrag.
Warum ist meine Erhöhung höher als bei anderen?
PKV-Beitragserhöhungen können je nach Leistungsausgaben, Selbstbehalt, Tarifgeneration und versicherten Bausteinen unterschiedlich hoch ausfallen.
Welche Möglichkeiten habe ich nach einer Erhöhung?
Bei einer PKV-Beitragserhöhung können Sie die Mitteilung prüfen, interne Tarifalternativen vergleichen und mögliche Änderungen an Selbstbehalt oder Leistungen abwägen. Für eine Kündigung und einen Anbieterwechsel gelten eigene Voraussetzungen. Eine rechtliche Prüfung der Erhöhung ist eine gesonderte Frage.
Was passiert mit meinen Alterungsrückstellungen?
Beim internen Wechsel nach § 204 VVG werden die erworbenen Rechte und die Alterungsrückstellung angerechnet. Bei einem Wechsel zu einem anderen Versicherer gelten gesetzliche Übertragungsregeln, die insbesondere vom Vertragsbeginn und vom Versicherungsumfang abhängen. Lassen Sie den konkreten Übertragungswert vor einer Entscheidung klären.
Kann ich einer PKV-Beitragserhöhung widersprechen?
Bei einer PKV-Beitragserhöhung können Sie den Versicherer um Erläuterung bitten und die rechtliche Wirksamkeit prüfen lassen. Ein Widerspruch allein hebt die Erhöhung nicht auf. Ob Ansprüche bestehen, erfordert eine Prüfung des Einzelfalls. Stellen Sie Zahlungen nicht allein wegen eines Widerspruchs ein.
Darf mein Beitrag allein wegen einer Erkrankung steigen?
Eine Erkrankung im bestehenden Vertrag ist nicht für sich genommen ein Grund für einen individuellen neuen Risikozuschlag. Beitragsanpassungen aufgrund der Entwicklung des maßgeblichen Tarifkollektivs können aber auch Versicherte treffen, die keine Leistungen genutzt haben.
Wozu dienen Alterungsrückstellungen?
Alterungsrückstellungen berücksichtigen den mit dem Alter verbundenen Anstieg der Krankheitskosten innerhalb der tariflichen Kalkulation. Sie garantieren keinen dauerhaft unveränderten Beitrag. Für einen internen oder externen Wechsel gelten unterschiedliche Anrechnungs- und Übertragungsregeln.
Was bedeutet medizinische Inflation?
Medizinische Inflation bezeichnet steigende Kosten der medizinischen Versorgung, etwa durch höhere Preise und veränderte Behandlungsmöglichkeiten. Die Zinsentwicklung ist davon zu unterscheiden. Ob und wie sich veränderte Rechnungsgrundlagen auf den Beitrag auswirken, richtet sich nach den gesetzlichen und vertraglichen Anpassungsregeln.
Gibt es bei einer Beitragserhöhung ein Sonderkündigungsrecht?
Bei einer Prämienerhöhung aufgrund einer Anpassungsklausel können Sie nach § 205 Abs. 4 VVG hinsichtlich der betroffenen Person innerhalb von zwei Monaten nach Zugang der Änderungsmitteilung zum Wirksamkeitsdatum der Erhöhung kündigen. Bei einer Versicherung, die die gesetzliche Versicherungspflicht erfüllt, sind ein lückenloser Anschlussvertrag und dessen fristgerechter Nachweis nach § 205 Abs. 6 VVG erforderlich. Lassen Sie die Fristen anhand Ihres Schreibens prüfen und klären Sie den Anschluss vor einer Kündigung.
Was macht der Treuhänder bei der PKV?
Der unabhängige Treuhänder prüft anhand der vom Versicherer vorzulegenden Unterlagen, ob die Prämienberechnung den gesetzlichen Vorschriften entspricht. Ohne seine Zustimmung dürfen Prämienänderungen in einer nach Art der Lebensversicherung betriebenen Krankenversicherung nicht in Kraft gesetzt werden. Die Versicherungsaufsicht und der Treuhänder haben unterschiedliche Aufgaben; BaFin ist nicht der Treuhänder.
Wie verwenden Versicherer den Mehrbeitrag bei PKV-Beitragserhöhung?
Mehrbeiträge nach einer PKV-Beitragsanpassung berücksichtigen die veränderten Rechnungsgrundlagen des Tarifs. Sie dienen der Finanzierung des vereinbarten Versicherungsschutzes und können auch den erforderlichen Aufbau von Alterungsrückstellungen betreffen. Daraus folgt keine Garantie für einen künftig unveränderten Beitrag.
Wie kann ich meine Beiträge beim Krankenversicherer anpassen?
Bei steigenden PKV-Beiträgen können Sie zunächst einen Tarifwechsel beim bisherigen Anbieter prüfen, sofern eine passende Alternative zur Verfügung steht. Vergleichen Sie Beitrag, Selbstbehalt und Leistungsunterschiede. Daneben kann nach eingehender Prüfung ein Wechsel zu einem anderen Versicherer infrage kommen; Gesundheitsprüfung, Alterungsrückstellungen und lückenloser Anschluss sind dabei gesondert zu beachten.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Letzte Aktualisierung am 16.10.2026