AXA Beitragserhöhung 2027: internen Tarifwechsel prüfen
Bei der AXA-Beitragserhöhung 2027 zeigen drei Neuvertragsbeispiele mit Eintrittsalter 55 ein Plus von 7,88 bis 18,65 Prozent. Ihren persönlichen Mehrbeitrag nennt Ihr Schreiben zur Beitragserhöhung. Mit einem internen AXA-Tarifwechsel nach § 204 VVG prüfen Sie günstigere Alternativen beim selben Versicherer. Wir vergleichen Beitrag, Selbstbehalt und Leistungen, damit Sie Ihren gewünschten Schutz bewusst auswählen.
Ihr AXA-Vertrag verdient einen genauen Vergleich
Sie möchten Ihren Beitrag senken oder haben bereits ein Angebot für einen anderen AXA-Tarif? Wir ordnen die Unterschiede für Sie ein und besprechen, welche Alternative zu Ihrem Vertrag und Ihrem Leistungsbedarf passt.
- Interne AXA-Tarife mit Ihrem bestehenden Vertrag vergleichen
- Selbstbehalt und wichtige Leistungen verständlich gegenüberstellen
- Mit einer kostenlosen Einschätzung des Einsparpotenzials starten
AXA-Tarif kostenlos prüfen lassen
Kostenlose Erstberatung. Sie entscheiden erst nach unserer Einschätzung, ob Sie uns beauftragen.
AXA-Beitragserhöhung 2027: Was ist bekannt?
Zur AXA PKV Beitragserhöhung 2027 sind neue Neugeschäftsbeiträge veröffentlicht. Genannt werden ELBonus-U und EL BONUS-UA sowie ActiveMe-U und die Tarifreihe GesundExtra. Die folgenden drei Musterkombinationen zeigen, wie sich Beiträge im Neugeschäft verändern.
Vergleichsbasis: Monatsbeiträge der genannten Kranken- und Zahnbausteine bei konstantem Eintrittsalter 55. Nicht enthalten sind der gesetzliche 10-Prozent-Zuschlag, Pflegepflichtversicherung, Tagegelder, Beitragsentlastungsbausteine, individuelle Risikozuschläge und Rabatte. Arbeitgeberzuschuss und Steuern sind nicht abgezogen. Der Selbstbehalt ist kein zusätzlicher fester Monatsbeitrag.
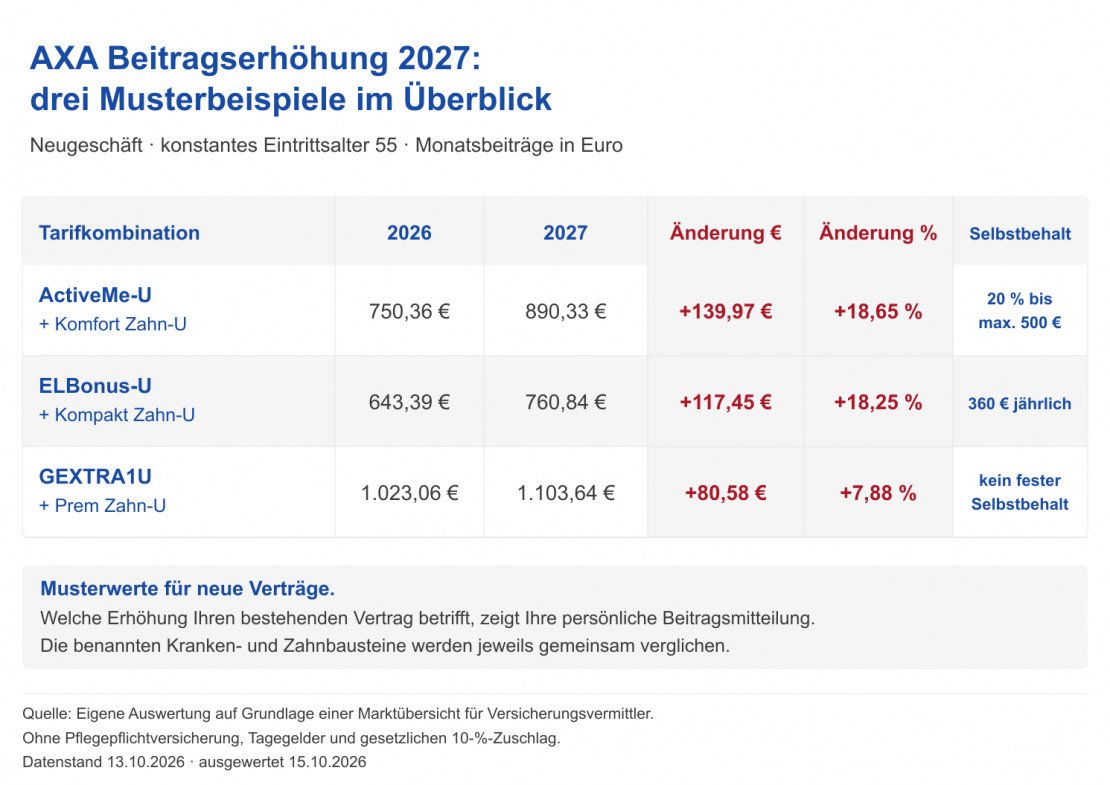
ActiveMe-U + Komfort Zahn-U
2027: 890,33 € monatlich
2026: 750,36 € monatlich
Plus: 139,97 € / 18,65 %
Selbstbehalt: 20 % bis maximal 500 €
ELBonus-U + Kompakt Zahn-U
2027: 760,84 € monatlich
2026: 643,39 € monatlich
Plus: 117,45 € / 18,25 %
Selbstbehalt: 360 € jährlich
GEXTRA1U + Prem Zahn-U
2027: 1.103,64 € monatlich
2026: 1.023,06 € monatlich
Plus: 80,58 € / 7,88 %
Kein fester Selbstbehalt
Neben dem ausgewiesenen Selbstbehalt berücksichtigen wir weitere tarifliche Eigenanteile im Leistungsvergleich.
Für Ihre persönliche AXA-PKV-Beitragserhöhung ist Ihr bestehender Vertrag die Grundlage. Wir verwenden den neuen Beitrag aus Ihrem Schreiben und vergleichen damit die verfügbaren internen Alternativen.
Warum steigen die AXA-Beiträge?
- Steigende Behandlungskosten verändern die Ausgaben des Tarifkollektivs.
- Geänderte Rechnungsgrundlagen können eine neue Kalkulation erforderlich machen.
- Eine Anpassung setzt die gesetzlichen Voraussetzungen nach § 203 VVG und § 155 VAG sowie die unabhängige Treuhänderprüfung voraus.
Die allgemeinen Zusammenhänge erklärt unser Ratgeber zur PKV-Beitragsanpassung.
Ihr Schreiben zur AXA-Beitragserhöhung: Diese Angaben brauchen Sie
Welche Bausteine die AXA Beitragsanpassung 2027 in Ihrem Vertrag betrifft und welchen Betrag Sie künftig zahlen, steht in Ihrer persönlichen Beitragsmitteilung. Legen Sie das Schreiben neben Ihre Versicherungspolice und prüfen Sie vier Angaben:
- Tarifbezeichnung: vollständiger Code einschließlich U, UA oder weiterer Zusätze und zugehöriger Zahnbaustein.
- Bisheriger und neuer Beitrag: jeden Baustein getrennt erfassen; Kranken- und Pflegeversicherung gesondert betrachten.
- Beginn und Eingang: ab wann die Erhöhung gilt und wann Sie die Mitteilung erhalten haben.
- Ihre eigene Belastung: Arbeitgeberzuschuss oder Beihilfe sowie die selbst getragenen Behandlungskosten berücksichtigen.
Der Mehrbeitrag ergibt sich aus neuem minus bisherigem Monatsbeitrag. Für den Prozentvergleich teilen Sie diese Differenz durch den bisherigen Beitrag und multiplizieren mit 100. Nutzen Sie denselben Zahlungsrhythmus und dieselben Bausteine.
Wie funktioniert ein interner AXA-Tarifwechsel?
Bei einem internen AXA-Tarifwechsel bleiben Sie bei AXA und wechseln in einen anderen Tarif. Nach § 204 Abs. 1 Nr. 1 VVG werden Ihre erworbenen Rechte und Alterungsrückstellungen angerechnet. Ein günstigerer Monatsbeitrag wird mit den Leistungen und dem Selbstbehalt Ihres bisherigen Vertrags verglichen.
Wann ist eine Gesundheitsprüfung erforderlich?
Beim AXA-Tarifwechsel betrifft eine erneute Gesundheitsprüfung zusätzliche oder höhere Leistungen des neuen Tarifs. Auch ein niedrigerer Selbstbehalt kann eine Mehrleistung sein. Wir zeigen Ihnen, welche Verbesserungen betroffen sind und welche Vereinbarungen dafür angeboten werden.
Für Mehrleistungen kann AXA einen Leistungsausschluss oder einen angemessenen Risikozuschlag und insoweit auch eine Wartezeit vorsehen. Ein gezielter Ausschluss der Mehrleistung kann den darauf entfallenden Zuschlag und die Wartezeit vermeiden. Daneben prüfen wir die übrigen Leistungsunterschiede des Zieltarifs.
Welche Rechte und Rückstellungen bleiben erhalten?
Beim internen Wechsel werden die erworbenen Rechte und die Alterungsrückstellung angerechnet. Gleichartiger Versicherungsschutz bedeutet dabei nicht, dass jedes Leistungsdetail identisch ist. Für Ihre Entscheidung erhalten Sie einen Vergleich der relevanten Unterschiede.
Die gesetzliche Grundlage erläutert der Ratgeber Tarifwechsel nach § 204 VVG. Für eine übergreifende Einordnung finden Sie außerdem unsere PKV-Tarifwechselberatung.
Beitrag, Selbstbehalt und Leistungen gemeinsam vergleichen
Was zahlen Sie im Jahr?
Vergleichen Sie zwölf Monatsbeiträge auf derselben Grundlage. Bei Angestellten zählt auch der Arbeitgeberzuschuss. Im Ruhestand geht es um die dauerhaft tragbare Belastung. Eine mögliche Beitragsrückerstattung berücksichtigen Sie mit ihren tatsächlichen Voraussetzungen.
Unser Vergleich: bisheriger Beitrag, Beitrag nach Erhöhung und mögliche Tarifalternativen.
Was tragen Sie selbst?
Ein höherer Selbstbehalt kann den Monatsbeitrag senken. Stellen Sie der jährlichen Beitragsersparnis die zusätzlichen Behandlungskosten gegenüber, die Sie selbst übernehmen. Ein späteres Senken des Selbstbehalts kann eine Mehrleistung sein.
Unser Vergleich: Art und Höhe des Selbstbehalts sowie weitere tarifliche Eigenanteile.
Welcher Schutz ist wichtig?
Betrachten Sie ambulante Behandlungen, Krankenhausleistungen und Zahnschutz getrennt. Selbstständige stimmen auch das Krankentagegeld auf ihr Einkommen und ihre Rücklagen ab. Für langjährig Versicherte gehören Tarifgeneration und Bisex-/Unisex-Zuordnung in die Prüfung.
Unser Vergleich: gewünschte Leistungen, mögliche Verbesserungen und Einschränkungen.
AXA EL BONUS, ActiveMe und Vision 1N: Ihren Tarif richtig zuordnen
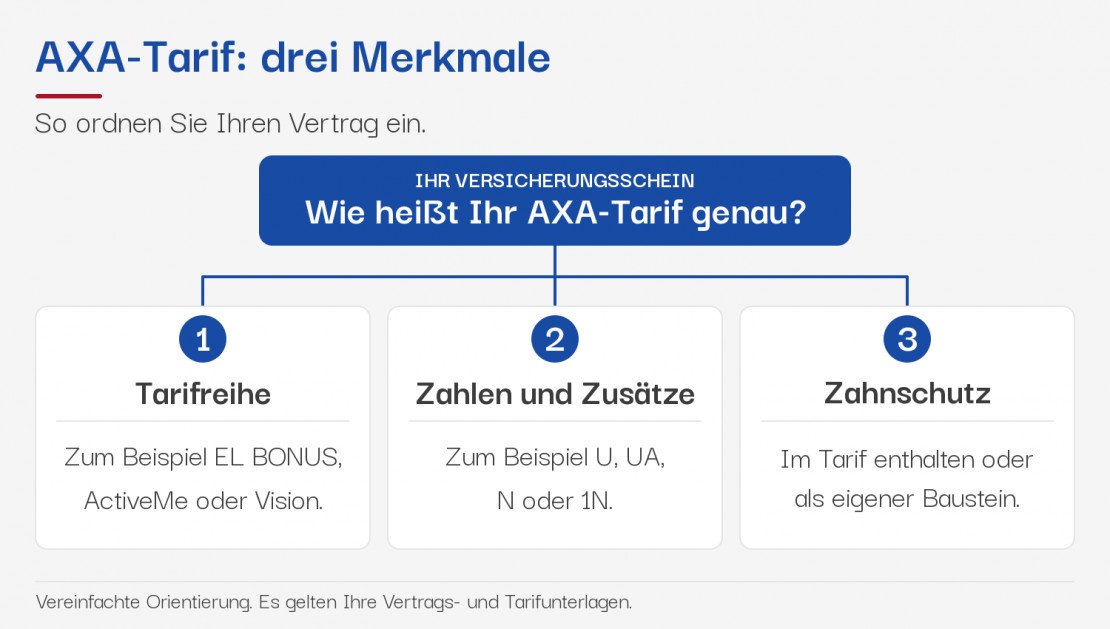
Die folgenden Abschnitte helfen Ihnen, Ihren AXA-Tarif und den passenden Prüfweg zu finden. Die drei Beitragsbeispiele beziehen sich auf Neugeschäftskombinationen bei einem konstanten Eintrittsalter von 55 Jahren.
AXA EL BONUS-U: Beitragserhöhung 2027 und Zahnbaustein
Eine Beitragsanpassung in AXA EL BONUS-U prüfen wir für die ganze Tarifkombination. Das Neugeschäftsmuster ELBonus-U + Kompakt Zahn-U steigt von 643,39 Euro im Jahr 2026 auf 760,84 Euro im Jahr 2027, also um 117,45 Euro oder 18,25 Prozent.
Beim Vergleich führen wir Kranken- und Zahnbaustein getrennt auf. So erkennen Sie, welcher Baustein den Preisunterschied ausmacht und wie der gewünschte Zahnschutz berücksichtigt wird.
In den ausgewerteten Tarifwechseln aus der AXA-EL-Bonus-Reihe sank der Beitrag um 38 bis 348 Euro im Monat, bei der Hälfte um mehr als 111 Euro. Gemessen am zuvor gezahlten Beitrag lag die Entlastung bei der Hälfte über 15 Prozent. Die Auswertung umfasst die ganze Reihe, nicht nur EL BONUS-U.
AXA ActiveMe-U: Beitragsanpassung 2027 mit Eigenanteilen prüfen
Bei einer Beitragsanpassung in AXA ActiveMe-U betrachten wir Beitrag und Eigenanteile gemeinsam. Das Neugeschäftsmuster ActiveMe-U + Komfort Zahn-U steigt von 750,36 Euro im Jahr 2026 auf 890,33 Euro im Jahr 2027, also um 139,97 Euro oder 18,65 Prozent. Der Beitrag gilt für die Variante mit 20 Prozent Selbstbehalt, höchstens 500 Euro.
Weil über den Selbstbehalt ein Teil der Kosten bei Ihnen bleibt, sagt der Beitrag allein wenig darüber aus, was Sie im Jahr tatsächlich zahlen. Wir rechnen deshalb Ihre Rechnungen und Erstattungen der vergangenen Jahre mit ein und weisen Kranken- und Zahnbaustein getrennt aus. So sehen Sie, welcher Baustein den Unterschied macht und welche Bedingungen sich dabei ändern.
AXA GEXTRA1U: Beitragsanpassung 2027 im Überblick
Eine Beitragsanpassung bei AXA GEXTRA1U ordnen wir der konkreten Tarifkombination zu. Das Neugeschäftsmuster GEXTRA1U + Prem Zahn-U steigt von 1.023,06 Euro im Jahr 2026 auf 1.103,64 Euro im Jahr 2027, also um 80,58 Euro oder 7,88 Prozent. Für diese Kombination ist kein Selbstbehalt vorgesehen.
Damit fällt die Erhöhung deutlich geringer aus als bei den Mustern mit ActiveMe-U und EL BONUS-U. Ob ein Wechsel sich trotzdem lohnt, zeigt erst der Vergleich: Wir stellen Kranken- und Zahnbaustein getrennt gegenüber und prüfen, ob ein anderer Tarif bei gleichem Leistungsumfang günstiger ist.
AXA Vision 1N: Beitragsanpassung 2027 für den Gesamttarif
Bei einer Beitragsanpassung in AXA Vision 1N prüfen wir den ganzen Tarif auf einmal. Vision 1N gehört zur Vision-Reihe und bündelt ambulante, stationäre und zahnärztliche Leistungen in einem Tarif, anders als etwa ActiveMe-U oder EL BONUS-U, bei denen der Zahnschutz ein eigener Baustein ist.
Im Vergleich stellen wir Erstattungssätze, Leistungsgrenzen und Selbstbeteiligung von Vision 1N und einem möglichen neuen Tarif nebeneinander. Daran sehen Sie, ob ein günstigerer Tarif Ihre wichtigsten Leistungen ebenso abdeckt oder wo er weniger bietet.
Sind Sie beihilfeberechtigt, gehört Ihr Tarif vermutlich zu Vision B-U. Das ist ein eigener DBV-Tarif, den wir getrennt einordnen.
AXA Vital 750: Beitragsanpassung und Wechselergebnisse
Bei einer Beitragsanpassung in AXA Vital 750 stellen wir Ihren bisherigen Beitrag dem Beitrag eines Tarifs mit vergleichbaren Leistungen gegenüber. Erst dieser Vergleich zeigt, ob und wie viel sich durch einen Wechsel sparen lässt.
In den ausgewerteten Tarifwechseln aus AXA Vital 750 sank der Beitrag um 103 bis 428 Euro im Monat, bei der Hälfte um mehr als 189 Euro. Gemessen am zuvor gezahlten Beitrag lag die Entlastung bei der Hälfte über 21 Prozent.
AXA EL 400: So stark sank der Beitrag nach dem Wechsel
In den ausgewerteten Tarifwechseln aus AXA EL 400 sank der Beitrag um 69 bis 324 Euro im Monat, bei der Hälfte um mehr als 145 Euro. Gemessen am zuvor gezahlten Beitrag lag die Entlastung bei der Hälfte über 18 Prozent.
Für die Prüfung Ihres EL-400-Vertrags halten Sie bitte Ihr Schreiben zur Beitragserhöhung und Ihre Police bereit. Dann können wir den Beitrag und Ihre gewünschten Leistungen gemeinsam betrachten.
AXA Vital 250: Was Tarifwechsel bisher gebracht haben
In den ausgewerteten Tarifwechseln aus AXA Vital 250 sank der Beitrag um 127 bis 426 Euro im Monat, bei der Hälfte um mehr als 186 Euro. Gemessen am zuvor gezahlten Beitrag lag die Entlastung bei der Hälfte über 25 Prozent.
Bei Vital 250 ist der Zahnschutz ein eigener Tarif. Wir prüfen ihn deshalb zusammen mit dem übrigen Versicherungsschutz, damit ein Wechsel bei den Zahnleistungen keine Lücke lässt.
AXA Vital 300-N: Ein dokumentierter Wechsel aus der Beitragserhöhung
In einem Tarifwechsel aus AXA Vital 300-N sank der Beitrag um rund 145 Euro im Monat, das sind knapp 19 Prozent des zuvor gezahlten Beitrags.
Diese Angabe gilt für Vital 300-N. Vital 300-U ist eine andere Tarifgeneration, deshalb prüfen wir einen solchen Vertrag mit seinen eigenen Beitrags- und Leistungsangaben.
AXA Vital 900-N: Beitragsanpassung und ein dokumentierter Wechsel
In einem unserer Tarifwechsel aus AXA Vital 900-N sank der Beitrag um rund 139 Euro im Monat, das sind knapp 23 Prozent des zuvor gezahlten Beitrags.
Diese Zahlen beziehen sich auf Vital 900-N. Verträge in Vital 900-U gehören zu einer anderen Generation und werden getrennt gerechnet. Bei einem Wechsel innerhalb von AXA stellen wir Ihren Beitrag den Leistungen und Eigenanteilen passender Alternativen gegenüber.
Weitere AXA-Tarife richtig zuordnen
Die Zuordnung stützt sich auf die für die jeweilige Bezeichnung belegten AXA-Unterlagen.
Auf dem Smartphone können Sie die Tabelle seitlich verschieben.
| Tarifbezeichnung | Tarifreihe oder Generation | was in der Police den Unterschied zeigt |
|---|---|---|
| ActiveMe-UA | ActiveMe-U mit besonderen Ausbildungsbedingungen. | Das angehängte A und die vereinbarten Ausbildungsbedingungen unterscheiden die Ausbildungsvariante von ActiveMe-U. Der Zahntarif ist separat bezeichnet. |
| EL BONUS-UA | ELBonus-U mit besonderen Ausbildungsbedingungen. | Das angehängte A und die vereinbarten Ausbildungsbedingungen unterscheiden die Ausbildungsvariante von EL BONUS-U. Der Zahntarif ist separat bezeichnet. |
| GesundExtra | Reihenbezeichnung; GEXTRA1U ist eine konkrete Stufe dieser Reihe. | Der konkrete GEXTRA-Tarifcode bezeichnet die Stufe. Selbstbehalt und Pauschalerstattung gehören zur Stufenzuordnung; der Zahntarif ist separat bezeichnet. |
| EL BONUS-N | Bisex-Variante der EL-Bonus-Reihe. | Der N-Zusatz unterscheidet diese Bezeichnung von EL BONUS-U und EL BONUS-UA. Ausbildungsbedingungen sind gesondert zu erkennen; N allein belegt sie nicht. |
Haben Sie von AXA ein Schreiben zur Beitragserhöhung 2027 bekommen, können Sie hier direkt einen Telefontermin mit uns buchen. Sie wählen den Zeitpunkt, der Ihnen passt, und müssen vorher nicht anrufen oder eine Anfrage schreiben. Wir rufen Sie zur gebuchten Zeit an.
Tipp: Halten Sie dafür Ihr Schreiben zur Beitragserhöhung und Ihre Police bereit. Im Gespräch prüfen wir gemeinsam mit Ihnen Ihren aktuellen Tarif, den neuen Beitrag und Ihre gewünschten Leistungen und besprechen, ob ein Wechsel innerhalb von AXA sinnvoll ist.
AXA-Tarifwechsel aus unserer Beratungspraxis
Ausgangslage: Vital 900 U
Ein Selbstständiger war bei AXA im Tarif Vital 900 U versichert. Sein Beitrag lag 2025 bei 810 €. Für 2026 waren 1.080 € monatlich angekündigt.
Nach dem internen Tarifwechsel
Nach dem von AXA bestätigten Tarifwechsel 2026 beträgt sein Beitrag 690 € monatlich. Gegenüber dem angekündigten Beitrag waren das 390 € weniger im Monat beziehungsweise 4.680 € im Jahr.
Auch gegenüber dem zuvor gezahlten Beitrag von 810 € waren das 120 € weniger im Monat.
Die Beitragsersparnis bezieht sich jeweils auf die genannte Vergleichsbasis, vor Honorar und individuellen Steuerwirkungen.
Bei ausgewerteten Tarifwechseln bei AXA sank der Monatsbeitrag um 38 bis 428 Euro im Monat. Bei der Hälfte der ausgewerteten Tarifwechsel bei AXA lag die Ersparnis gegenüber dem zuvor gezahlten Beitrag über 136 Euro im Monat. Bei der Hälfte der ausgewerteten Tarifwechsel bei AXA sank der zuvor gezahlte Beitrag um gut 17 Prozent oder mehr.
Die Angaben zu den Beitragsentlastungen stammen aus unserer eigenen Auswertung abgeschlossener AXA-Tarifwechsel und sind keine Angaben des Versicherers.
Die Auswertung umfasst Fälle, in denen ein Tarifwechsel zustande kam, und zeigt damit nicht, was eine Tarifprüfung allgemein bringt.
Welche Entlastung und welche Leistungsunterschiede sich für Ihren Vertrag ergeben, klären wir im individuellen Vergleich.
Erfahrungen mit unserer PKV-Beratung
0821 / 907 86 440
Unsere Experten erklären Ihnen, worauf Sie achten müssen.
So starten Sie die kostenlose AXA-Tarifprüfung
1. Ihren Vertrag erfassen
Starten Sie über das vorhandene PKV-Formular. Für das anschließende Gespräch halten Sie Ihre Police, das aktuelle Schreiben zur Beitragserhöhung und den bisherigen Beitrag bereit.
Sagen Sie uns außerdem, welche Leistungen Sie erhalten möchten und welcher Selbstbehalt für Sie tragbar ist.
2. Kostenlose Einschätzung erhalten
In der kostenlosen Erstberatung besprechen wir Ihren bestehenden AXA-Vertrag und ordnen erste Wechselmöglichkeiten ein. Sie erhalten eine konkrete Einschätzung Ihres Einsparpotenzials.
Wir erklären Ihnen außerdem, wie die anschließende Tarifoptimierung abläuft und wann ein Honorar entsteht.
3. Vergleich beauftragen und entscheiden
Sie entscheiden nach unserer Einschätzung, ob Sie uns mit der Tarifoptimierung beauftragen. Anschließend vergleichen wir die internen Tarifalternativen im Einzelnen. Vor einer Umstellung klären wir Konditionen und Leistungsunterschiede.
Der bestehende Schutz bleibt Ihr Vergleichsmaßstab. Ein Tarifwechsel setzt keine Kündigung Ihrer AXA-Versicherung voraus.
AXA-Tarif kostenlos prüfen lassen
Kostenlose Erstberatung. Sie entscheiden erst nach unserer Einschätzung, ob Sie uns beauftragen.
Was kostet die AXA-Tarifberatung?
Die Erstberatung ist kostenlos. Sie erhalten dabei eine konkrete Einschätzung Ihres Einsparpotenzials. Erst wenn Sie uns anschließend mit der Tarifoptimierung beauftragen und diese erfolgreich ist, fällt ein einmaliges Honorar an. Seine Höhe richtet sich nach der monatlichen Ersparnis; die konkrete Vereinbarung besprechen wir vor der Beauftragung. Wie das Honorar berechnet wird, lesen Sie auf der Seite Servicegebühr.
In den Folgejahren prüfen wir Ihren Vertrag kostenlos weiter. Eröffnen spätere Beitragsanpassungen neues Sparpotenzial, sprechen wir Sie aktiv an.
AXA-Beitragsentwicklung: Rückblick auf 2026 und 2025
Die AXA PKV Beitragserhöhung 2026 fiel je nach Tarif und Tarifkombination unterschiedlich aus. Die folgende Übersicht zeigt die erfassten Beitragsanstiege ausgewählter AXA-Tarife.
Bei den separat ausgewerteten Musterkombinationen mit konstantem Eintrittsalter 55 steigen die Neugeschäftsbeiträge von 2025 auf 2026 um 10,5 % bei ActiveMe-U + Komfort Zahn-U und 8,7 % bei ELBonus-U + Kompakt Zahn-U.
| Tarif in der damaligen Auswertung | Erfasste Beitragserhöhung 2026 |
|---|---|
| Vital 300–900 U | +31 % |
| EL Bonus U | +27 % |
| Vision 1N | +18 % |
| ActiveMe U | +16 % |
Was zeigen die Musterbeiträge von 2024 bis 2027?
Bei konstantem Neugeschäfts-Eintrittsalter 55 zeigen die benannten Kombinationen diese Monatsbeiträge:
- ActiveMe-U + Komfort Zahn-U: 656,55 € (2024) → 678,87 € (2025) → 750,36 € (2026) → 890,33 € (2027)
- ELBonus-U + Kompakt Zahn-U: 533,19 € (2024) → 592,10 € (2025) → 643,39 € (2026) → 760,84 € (2027)
- GEXTRA1U + Prem Zahn-U: 1.023,06 € (2025) → 1.023,06 € (2026) → 1.103,64 € (2027); für 2024 liegt kein Vergleichswert vor
ActiveMe-U + Komfort Zahn-U verteuert sich damit rechnerisch von 2024 bis 2027 um 233,78 € beziehungsweise 35,6 %. Bei ELBonus-U + Kompakt Zahn-U sind es 227,65 € beziehungsweise 42,7 %. Für Ihre Entscheidung zählt, wie eine interne Alternative heute zu Ihrem Vertrag passt.
AXA-Beitragserhöhung 2025 und ältere Schreiben vergleichen
Legen Sie Ihre Beitragsmitteilung von 2025 oder aus einem früheren Jahr wie 2022 neben Ihr aktuelles Schreiben und vergleichen Sie dieselbe Person und dieselben Bausteine. Markieren Sie Tarifwechsel, geänderte Selbstbehalte und ergänzte Leistungen. So erkennen Sie, welcher Teil Ihrer Beitragsentwicklung aus Anpassungen und welcher aus Vertragsänderungen stammt.
Interner AXA-Tarifwechsel oder anderer Versicherer?
Ein interner Tarifwechsel nutzt die Alternativen innerhalb Ihrer AXA-Krankenversicherung. Der Wechsel zu einem anderen Versicherer ist dagegen ein neuer Vertragsabschluss mit einer eigenen Annahmeprüfung. Vergleichen Sie deshalb auch Gesundheitsprüfung, Zuschläge, Ausschlüsse und den übertragbaren Teil der Alterungsrückstellungen.
Nach einer Beitragserhöhung aufgrund einer Anpassungsklausel sieht § 205 Abs. 4 VVG eine Kündigung innerhalb von zwei Monaten nach Zugang der Mitteilung vor, mit Wirkung zum Erhöhungszeitpunkt. Bei einer Krankheitskostenversicherung, die Ihre Versicherungspflicht nach § 193 Abs. 3 VVG erfüllt, müssen Sie die lückenlose Anschlussversicherung nachweisen (§ 205 Abs. 6 VVG). Klären Sie Annahme und Versicherungsbeginn, bevor Sie Ihren bestehenden Vertrag kündigen.
DBV-Tarifwechsel: Beihilfe und Restkostenschutz zusammen prüfen
Bei einem DBV-Vertrag mit individueller Beihilfe muss die Tarifstufe zu Ihrem Beihilfeanspruch passen. Maßgeblich sind der Versicherer in Ihrer Police, die geltenden Beihilfevorschriften und der privat abzusichernde Kostenanteil. Eine Beitragsanpassung und eine Änderung des Beihilfeanspruchs sind unterschiedliche Vorgänge.
Für 2027 wurden neue Neugeschäftsbeiträge unter anderem für BS-U, BSG-U, BZ-U und Vision B-U gemeldet. Für Ihren Vergleich verwenden wir die persönliche Tarifkombination und den passenden Beihilfesatz. Steht Ihr Ruhestand bevor, gehört der künftige Anspruch mit in die Prüfung. Die Grundlagen erläutert unser Ratgeber zur Krankenversicherung für Beamte.
Für einen Rückblick auf die DBV-Beitragserhöhungen 2025 und 2026 vergleichen Sie Ihre damaligen Mitteilungen mit den heutigen Bausteinen.
Häufige Fragen zur AXA-Beitragserhöhung und zum Tarifwechsel
Was kann ich tun, wenn ich meine Beitragsanpassung bei der AXA für unwirksam halte?
Bei Zweifeln an der Wirksamkeit können Sie Ihr Schreiben und Ihre Vertragsunterlagen einem Rechtsanwalt zur Prüfung vorlegen. Bewahren Sie die Mitteilung und das Eingangsdatum auf. Unsere Tarifberatung prüft parallel die internen AXA-Alternativen; sie ersetzt keine individuelle juristische Bewertung Ihrer Unterlagen.
Wie oft kann ich meine Versicherung optimieren?
Sie können Ihren AXA-Vertrag bei Bedarf wiederholt auf einen internen Tarifwechsel prüfen lassen, auch zwischen Beitragserhöhungen. Grundlage ist § 204 Abs. 1 Nr. 1 VVG. Eine Prüfung bietet sich an, wenn Ihr Beitrag steigt oder sich Ihr persönlicher Bedarf verändert.
Muss ich meinen AXA-Vertrag für den Tarifwechsel kündigen?
Nein. Beim internen AXA-Tarifwechsel wird Ihr Vertrag innerhalb desselben Versicherers umgestellt. Dafür beantragen Sie die Tarifumstellung bei AXA; eine Kündigung ist nicht erforderlich. Vor der Umstellung vergleichen Sie den neuen Beitrag, den Selbstbehalt und die Leistungen mit Ihrem bisherigen Vertrag.
Kann ich auch ohne Beitragserhöhung den AXA-Tarif wechseln?
Ja. Ihr Recht auf einen internen Tarifwechsel nach § 204 VVG hängt nicht von einer Beitragserhöhung ab. Ein Vergleich kann auch sinnvoll sein, wenn Sie bereits ein anderes AXA-Angebot haben oder Ihr Leistungsbedarf sich verändert hat. Dabei zählen Beitrag, Selbstbehalt und Leistungsunterschiede.
Ist ein AXA-Tarifwechsel ohne Gesundheitsprüfung möglich?
Ja, bei vergleichbaren Leistungen kommt ein AXA-Tarifwechsel häufig ohne neue Gesundheitsprüfung aus. Zusätzliche oder höhere Leistungen des Zieltarifs werden gesondert betrachtet. Das kann auch einen niedrigeren Selbstbehalt betreffen. Wir erläutern Ihnen anhand des Vergleichs mit Ihrem bisherigen Vertrag, welche Unterschiede entscheidend sind.
Kann ich bei AXA günstiger versichert sein und wichtige Leistungen behalten?
Ja, ein interner AXA-Tarifwechsel kann einen niedrigeren Beitrag mit dem Erhalt wichtiger Leistungen verbinden. Welche Alternative dazu passt, zeigt der Vergleich mit Ihrem bisherigen Vertrag. Neben dem Beitrag zählen Selbstbehalt, Erstattungsgrenzen und mögliche Leistungsänderungen. Sie entscheiden anhand des konkreten Vergleichs.
Wie hoch fällt die AXA-Beitragserhöhung 2027 aus?
Drei ausgewählte Neugeschäfts-Musterkombinationen mit Eintrittsalter 55 steigen von 2026 auf 2027 um 7,88 bis 18,65 %. Das entspricht 80,58 bis 139,97 € monatlich. Welche Erhöhung Ihren bestehenden Vertrag betrifft, steht in Ihrer persönlichen Beitragsmitteilung. Die Musterwerte beschreiben keinen Verlauf eines bestehenden Vertrags.
Welche AXA-Tarife kommen für Rentner infrage?
Für Rentner kommen zunächst die internen AXA-Alternativen zum vorhandenen Vertrag in Betracht. Wir vergleichen Beitrag, Selbstbehalt und Leistungen mit Ihrer tragbaren Belastung im Ruhestand. Ob Standardtarif oder Basistarif zugänglich und passend sind, hängt von Ihren persönlichen und vertraglichen Voraussetzungen ab. Diese Zugänge prüfen wir gesondert.
Jetzt Ihren AXA-Tarif kostenlos prüfen lassen
Sie haben eine AXA-Beitragserhöhung erhalten oder möchten Ihren Tarif gezielt vergleichen? Starten Sie mit der kostenlosen Tarifprüfung. Wir besprechen Ihre Ausgangslage und zeigen Ihnen, welche nächsten Schritte für Ihren Vertrag sinnvoll sind.
AXA-Tarif kostenlos prüfen lassen
Kostenlose Erstberatung. Sie entscheiden erst nach unserer Einschätzung, ob Sie uns beauftragen.
Datenstand der Musterwerte: 13. Oktober 2026; ausgewertet am 15. Oktober 2026. Quelle: Eigene Auswertung auf Grundlage einer Marktübersicht für Versicherungsvermittler. Fachliche Bearbeitung: 16. Oktober 2026.
Letzte Aktualisierung am 16.10.2026